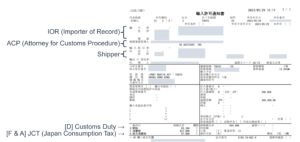
当社では、日本に拠点を有さない外国法人が自ら輸入者となり、日本で輸入・販売を行うための税関事務管理人(ACP)サービスを提供しています。
日本での販売事業の拡大に伴い、日本法人の設立を検討されるお客様も増えています。本記事では、設立前のACPを活用した輸入体制から、設立後の日本法人による輸入体制への移行について、実務上のポイントと当社の支援内容をご紹介します。
会社設立前
日本法人の設立前でも、税関事務管理人(ACP)を選任することで、日本に拠点を有さない外国法人が自ら輸入者となり、輸入・販売を行う体制を構築できます。ただし、商品によっては、日本国内の事業者による対応や許認可等が必要となるため、事前の確認が重要です。
また、消費税の納税義務は、販売規模だけでなく、資本金やインボイス登録の有無等によっても異なります。日本に拠点を有さない外国法人が消費税の申告等を行う場合には、納税管理人の選任が必要となります。具体的な税務上の取扱いについては、税理士への確認が必要です。
日本法人を設立・運営する場合には、設立費用に加え、事務所の賃料、人件費、経理・税務対応など、継続的な費用が発生します。一方、ACPや納税管理人を活用すれば、日本法人の設立・維持に伴う固定費を抑えながら、日本市場での事業を始めることができます。なお、この場合も、物流費や関税・輸入消費税、事業内容に応じた税負担等は別途発生します。
当社としては、特に日本市場への参入初期において、税関事務管理人や納税管理人サービスの活用は、日本法人を設立する場合と比べ、運営コストを大幅に抑えられる有力な選択肢と考えています。
会社設立前の輸入対応(税関事務管理人プロフェッショナルサポート)
- 輸入者:外国法人
- 税関事務管理人:SKアドバイザリー株式会社
- 輸入手続支援、税関・通関業者との連絡調整:SKアドバイザリー株式会社
会社設立後:事業段階に応じた輸入体制の選択
事業段階に応じた輸入体制の選択
日本法人を設立した後も、必ずしも輸入者を日本法人へ切り替える必要はありません。外国法人が引き続き税関事務管理人(ACP)を利用して輸入する方法と、日本法人が輸入者となる方法があります。日本法人の役割や人員・体制、事業規模に応じて、適切な輸入体制を選ぶことが重要です。
外国法人が引き続き輸入者となる場合
外国法人がACPを利用して輸入・販売を継続し、日本法人はマーケティングやカスタマーサポート等を担う体制です。日本法人に輸入業務を移管する準備が整うまで、既存の輸入体制を維持できる点がメリットです。
日本法人が輸入者となる場合
日本法人が輸入者の要件を満たし、自ら輸入を行う場合、その輸入についてACPは不要になります。一方、日本法人が輸入者としての責任を果たせる体制を整える必要があり、以下の点を確認することが重要です。
- 実体の確保: 輸入者としての法的責任を果たせる人員・体制が必要です。実体のない会社(登記のみのペーパーカンパニー等)は、輸入者として認められない可能性があります。実際に、従業員のいないペーパーカンパニーが輸入者として認められなかった事例は少なくありません。
- 人材の採用・労務管理: 実体を備えるには日本で従業員を雇用する必要がありますが、輸入業務に対応できる人材の確保は容易ではありません。社会保険の加入や労務管理の負担に加え、日本の労働法制では解雇が厳しく制限されるため、事業が想定どおりに進まなかった場合でも体制を縮小しにくい点に留意が必要です。
- 関税評価・税関事後調査: 輸入者は貨物の処分権限を有するなどの要件を満たす必要があるため(上記参照)、日本法人が海外の親会社等から貨物を買い取る形が通常です。そうすると特殊関係者(関連者)間取引となるため、輸入申告価格は税関から厳しく精査されることになります。関連者間取引の課税価格は、税関事後調査でも重点的に確認される分野です。
- 移転価格: 関連者間取引について、国際税務上の移転価格ポリシーの整備が必要です。
- 税務コスト: 消費税に加えて法人税等の申告・納税も必要となり、全体のコストが増加する可能性があります。
- 撤退コスト: 日本市場から撤退する場合、法人の解散・清算には、債権者保護手続や清算時の税務申告などで数か月単位の期間と専門家費用がかかります。ACPであれば、契約の終了と税関への届出のみで済みます。
当社の推奨
実際には、ビジネスオーナーである外国法人自らがACPを通じて輸入者となり、日本での輸入・販売を直接コントロールする方が機動的なケースも多くあります。当社のクライアントにも、この体制で事業を行っている企業が多数あります。日本法人を設立しないことは、身軽で合理的なスキームといえます。
日本法人を設立する場合も、当面はACPを利用して外国法人自らが輸入者となり、日本法人はマーケティングやカスタマーサポートに専念する体制が、シンプルで低リスク・低コストです。日本法人の人員・体制が整い、本格的に事業を展開する段階になれば、日本法人を輸入者とする体制への移行も選択肢となります。
なお、当社では、税関事務管理人として支援してきたお客様が、日本法人へ輸入者を切り替えた後も、輸入実務の専門家として引き続き輸入業務を支援します。
日本法人への切替後の輸入対応(輸入実務プロフェッショナルサポート)
- 輸入者:設立した日本法人
- 輸入手続支援、税関・通関業者との連絡調整支援:SKアドバイザリー株式会社
おすすめサービス

税関事務管理人サービス - ACP
外国法人(非居住者)が日本で輸出入を行う際、当社が税関手続の代理人として「税関事務管理人」を務め、外国法人が自ら輸入者・輸出者となってビジネスを実現するための体制構築をします。消費税の納税管理人の手配についてもサポートいたします。
Contact
お問い合わせ
こちらのお問い合わせフォームよりご連絡をお願いいたします
日本税関の制度改正(輸入者の意義の明確化)
2023年10月1日からの制度改正により、*ACP 税関事務管理人を利用して外国法人自らが*IOR 輸入者にならなければならない(他の者を名義上だけ輸入者とすることは認めない)ケースが増えています。
例えば、外国法人自らがIOR 輸入者とならずに、何ら売買にも関与しないフォワーダー・通関業者その他第三者をIOR 輸入者に名義上仕立てている場合、輸入者として認められない可能性が高く、注意が必要です。
改正の内容(輸入者の定義)を踏まえると、基本的に輸入者になれる者は以下のいずれかである必要があります。
(1) 通常の海外の売手と日本の買手による売買取引(輸入取引)による輸入:荷受人等
(2) (1)以外の形態で輸入する場合:
- 輸入申告時点において、「輸入後の貨物の処分権限を有する者」 又は、
- 「輸入の目的たる行為を行う者(以下例示)」
・ 賃貸借契約に基づき輸入される貨物は、当該貨物を賃借して使用する者
・ 委託販売のために輸入される貨物は、当該貨物の販売の委託を受けて自己(受託者)の名義をもって販売する者
・ 加工・修繕のために輸入される貨物は、当該貨物を加工・修繕する者
・ 滅却するために輸入される貨物は、当該貨物を滅却する者
*ACP = Attorney for Customs Procedures *IOR = Importer of Record
- (当社記事)2023年10月から開始する2つの新制度(1)輸入者代行から税関事務管理人への切替(2)消費税インボイス制度
- (当社記事)2023年10月以降 税関 制度見直し|税関事務管理人の利用指示
- 日本税関 輸入申告項目・税関事務管理人制度の見直しについて
- 輸入申告項目・税関事務管理人制度の見直しについて【リーフレット】 日本語版 英語版 中国語版 韓国語版
- 日本税関 輸入申告者の意義の明確化に関する事例集
改正の内容(2023年10月1日施行)
輸入者の定義
(1) 輸入取引により輸入される貨物については、関税法基本通達6-1⑴に規定する「貨物を輸入する者」と同様とする。・・(通常の海外の売手と日本の買手による売買取引により輸入された場合の荷受人等)
(2) 上記以外の場合には、輸入申告の時点において、国内引取り後の輸入貨物の処分の権限を有する者をいい、その者以外に輸入の目的たる行為を行う者がある場合にはその者を含むものとする。
【輸入の目的たる行為を行う者の例示】
・ 賃貸借契約に基づき輸入される貨物は、当該貨物を賃借して使用する者
・ 委託販売のために輸入される貨物は、当該貨物の販売の委託を受けて自己(受託者)の名義をもって販売する者
・ 加工・修繕のために輸入される貨物は、当該貨物を加工・修繕する者
・ 滅却するために輸入される貨物は、当該貨物を滅却する者
*本改正において、「処分権限を有する者」が輸入者の意義として明確に位置付けられた点は、特筆すべき変更といえます。ここでいう「処分権限」とは、関税関係法令に明文の定義規定はないものの、税関への確認によれば、「貨物を国内に引き取った後に当該貨物をいかに取り扱うかを決定する権限であり、例えば、当該貨物を販売するか否か、または売買契約に合意するか否かを決定する権限等」を意味します。
実績 - 税関事務管理人サービス
これまでに、世界40カ国以上・300社超のお客様(主に外国法人)の日本での輸出入を支援してまいりました。

当社は、通関と税務の交差点にある複雑な課題にも精通しており、両面から実務的にご支援できることが、他社にはない大きな強みです。関税と国税の密接な関係を的確に理解し、包括的に対応することは、国際取引において極めて重要です。
おすすめサービス
税関事務管理人サービス - ACP
外国法人(非居住者)が日本で輸出入を行う際、当社が税関手続の代理人として「税関事務管理人」を務め、外国法人が自ら輸入者・輸出者となってビジネスを実現するための体制構築をします。消費税の納税管理人の手配についてもサポートいたします。
Contact
お問い合わせ
こちらのお問い合わせフォームよりご連絡をお願いいたします
税関事務管理人(ACP)サービス
当社の税関事務管理人(ACP)サービスは、税関事務管理人をお引き受けするだけでなく、外国法人のお客様が日本で輸入者・輸出者となるための体制構築から、輸出入申告に必要な書類の準備支援、物流会社・通関業者との連携、税関との連絡調整まで、実際の輸出入オペレーションが完了するまで一貫してサポートします。
主なサービス内容は以下の通りです。
- 輸出入体制の構築に関する初期相談・コンサルティング
- 税関への税関事務管理人(ACP)届出に必要な書類の準備補助
- 税関、物流会社/通関業者その他関係者との連絡調整
- インボイス等の輸入関係書類の準備支援
※適切な輸出入通関手続を実現するためには、B/L・AWBおよびインボイス上におけるシッパー・コンサイニー(荷受人)・輸入者などの記載を正確に行うことが重要であり、当社ではこれらの表記方法について実務に則したアドバイスを提供します。また、輸入貨物に係る輸入申告価格およびその算定根拠資料、HSコード、原産地表示等についても、適切な記載方法および必要な資料の準備に関して専門的な助言を提供します。 - 適正な輸入申告価格(関税評価)、税番(HSコード)、関税率、原産地等の確認支援(事前教示対応サポートを含む)
- 他法令規制物品の輸入支援 - 製品安全4法(PSE等)の国内管理人サービス、食品・食器等の輸入者支援等
- 輸出管理、安全保障貿易管理補助業務(輸出者が非該当と判断した貨物に係る該非判定書の準備補助、キャッチオール規制含む取引審査等)
- 関税法上必要な帳簿記録・保存対応
- 関税・通関に関する各種アドバイザリーサービス
※ACP(税関事務管理人)は、非居住者を輸入者(IOR)とする輸入、非居住者を輸出者(EOR)とする輸出のいずれにも対応しており、当社はどちらのケースもサポート可能です。

税関事務管理人サービスご利用の大まかな流れ
- 見積書確認~契約締結
必要情報(下記参照)をご提供いただき次第、速やかに御見積書を提出いたします。御見積内容に双方合意後、業務委託契約書を締結いたします。 - 税関への税関事務管理人(ACP)の届出開始
税関での税関事務管理人(ACP)の届出手続は、通常、2週間程度要します。 - 初回出荷、輸出入の開始
必要な手続完了後、初回出荷および輸出入を開始いただけます。物流会社および通関業者はクライアント様にてご手配ください。ご希望があれば、当社より信頼できるパートナーをご紹介することも可能です。
お見積りについて
まずはお問い合わせページよりご連絡ください。
以下の情報をご提供いただけましたら、迅速に御見積書を提出いたします。
- 輸出入貨物の概要(商品紹介ウェブサイトのリンク等)
- 1回あたりの輸出入金額の概算規模
- 輸出入の頻度
- ビジネスモデル(Amazon/楽天販売、B2B販売、委託販売(Consignment)、データセンターへの機器搬入、自社資産の日本への移転等)
- その他、日本において輸出入者が存在しないご事情等がございましたらご説明ください。
おすすめサービス
税関事務管理人サービス - ACP
外国法人(非居住者)が日本で輸出入を行う際、当社が税関手続の代理人として「税関事務管理人」を務め、外国法人が自ら輸入者・輸出者となってビジネスを実現するための体制構築をします。消費税の納税管理人の手配についてもサポートいたします。
Contact
お問い合わせ
こちらのお問い合わせフォームよりご連絡をお願いいたします